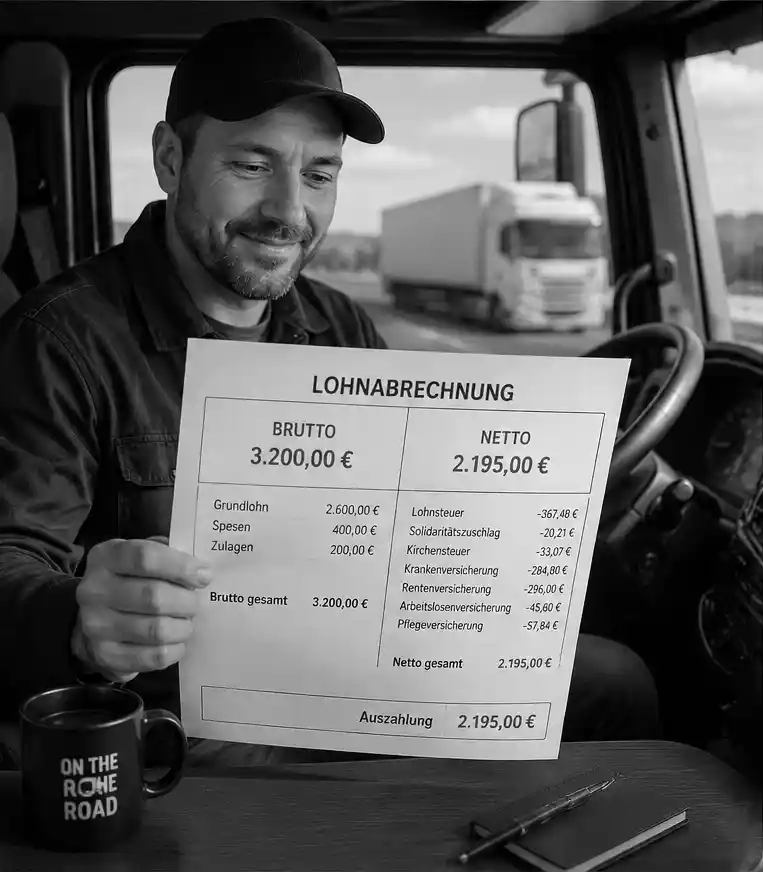
Wer in Deutschland als CE-Fahrer arbeitet, hört im Vorstellungsgespräch oder im Angebot immer eine Zahl: das Bruttogehalt. Doch was tatsächlich auf dem Konto landet — das Nettogehalt — kann erheblich davon abweichen. Wie viel genau abgezogen wird, hängt von mehreren persönlichen Faktoren ab: Familienstand, Kinder, Wohnort und Kirchenmitgliedschaft. Dieser Guide erklärt Schritt für Schritt, was in Deutschland vom Bruttolohn abgeht, welche Steuervorteile Fahrer nutzen können und wie die Spesenregelung funktioniert.
1. Steuerklassen — Das wichtigste Konzept
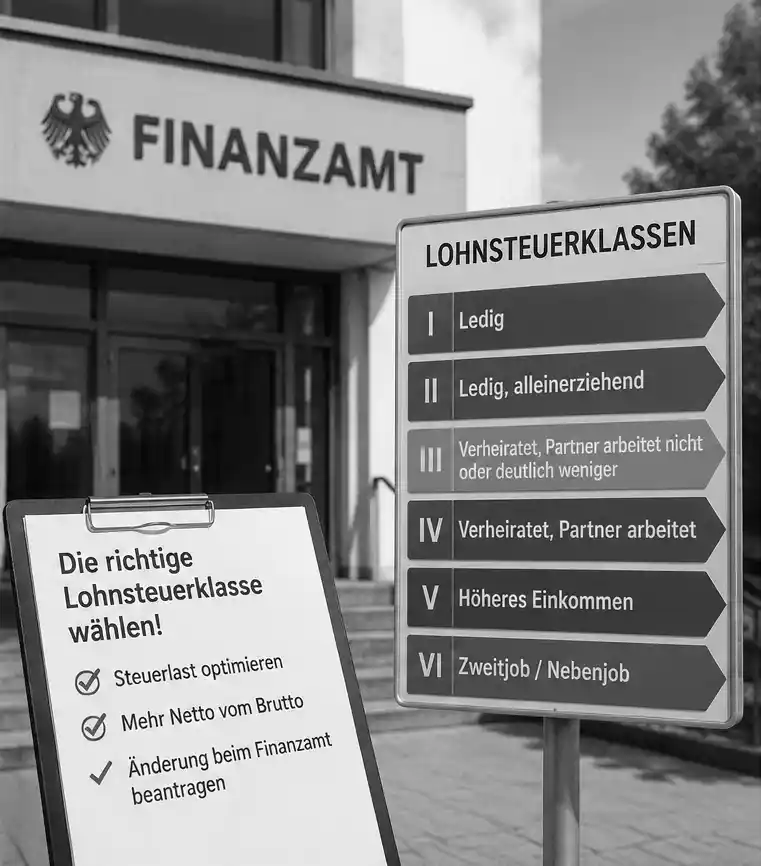
In Deutschland bestimmt die Steuerklasse maßgeblich, wie viel Lohnsteuer monatlich einbehalten wird. Es gibt sechs Steuerklassen. Für CE-Fahrer aus dem EU-Ausland sind vor allem drei relevant.
Steuerklasse I gilt für alle ledigen, geschiedenen oder dauerhaft getrennt lebenden Arbeitnehmer ohne Kinder im Haushalt. Das ist die Standardklasse für die meisten neu nach Deutschland kommenden Fahrer. Der Steuerabzug ist hier am höchsten im Vergleich zu verheirateten Personen.
Steuerklasse III gilt für Verheiratete, deren Ehepartner entweder gar nicht oder deutlich weniger verdient und in Steuerklasse V eingestuft ist. Diese Klasse bietet den niedrigsten monatlichen Steuerabzug — deutlich mehr Netto als in Klasse I bei gleichem Brutto. Wenn der Ehepartner im Heimatland lebt und dort nicht arbeitet oder sehr wenig verdient, kann ein EU-Bürger in Deutschland unter bestimmten Voraussetzungen die Steuerklasse III beantragen.
Steuerklasse II ist für Alleinerziehende mit mindestens einem Kind im Haushalt vorgesehen. Sie bietet einen zusätzlichen Entlastungsbetrag gegenüber Klasse I.
Die Steuerklasse wird beim zuständigen Finanzamt beantragt und auf der elektronischen Lohnsteuerkarte (ELStAM) gespeichert. Der Arbeitgeber ruft diese Daten automatisch ab. Ein Wechsel der Steuerklasse ist einmal pro Kalenderjahr möglich.
Praktisches Beispiel: Ein lediger Fahrer mit 3.000 € Brutto in Steuerklasse I erhält ca. 1.980–2.050 € netto. Derselbe Fahrer in Steuerklasse III (verheiratet, Ehepartner ohne Einkommen) erhält ca. 2.250–2.320 € netto — ein Unterschied von über 250 € pro Monat bei gleichem Bruttogehalt.
2. Sozialabgaben — Was wird vom Brutto abgezogen?
Neben der Lohnsteuer werden in Deutschland Pflichtbeiträge zur Sozialversicherung erhoben. Diese teilen sich Arbeitnehmer und Arbeitgeber je zur Hälfte. Der Arbeitnehmeranteil wird direkt vom Bruttogehalt abgezogen.
Krankenversicherung (KV): Der allgemeine Beitragssatz beträgt 14,6 % des Bruttogehalts, davon trägt der Arbeitnehmer 7,3 %. Dazu kommt ein kassenindividueller Zusatzbeitrag — 2026 im Durchschnitt 2,9 %, davon die Hälfte (1,45 %) zahlt der Arbeitnehmer. Der tatsächliche Abzug liegt also bei ca. 8,75 % des Bruttos. Die Beitragsbemessungsgrenze 2026 liegt bei 5.512,50 € monatlich.
Pflegeversicherung (PV): Der Beitragssatz beträgt 3,6 % insgesamt, davon zahlt der Arbeitnehmer 1,8 %. Kinderlose Arbeitnehmer ab 23 Jahren zahlen einen Zusatzbeitrag von 0,6 %, also insgesamt 2,4 % Arbeitnehmeranteil. Wer ein oder mehr Kinder hat, zahlt nur 1,8 %.
Rentenversicherung (RV): Der Beitragssatz beträgt 18,6 %, je zur Hälfte also 9,3 % für den Arbeitnehmer.
Arbeitslosenversicherung (AV): Der Beitragssatz beträgt 2,6 %, der Arbeitnehmer zahlt 1,3 %.
Zusammengefasst: Ein Arbeitnehmer zahlt insgesamt rund 20–21 % seines Bruttogehalts als Sozialabgaben. Bei einem Brutto von 3.000 € sind das ca. 600–630 € monatlich — nur für die Sozialversicherung, noch vor der Lohnsteuer.
3. Lohnsteuer und Grundfreibetrag
Die Lohnsteuer ist die wichtigste Steuer auf das Arbeitseinkommen in Deutschland. Sie ist eine monatliche Vorauszahlung auf die Einkommensteuer und wird direkt vom Arbeitgeber einbehalten und ans Finanzamt abgeführt.
Der Grundfreibetrag 2026 beträgt 12.348 € im Jahr (1.029 € im Monat). Auf diesen Teil des Einkommens wird keine Lohnsteuer erhoben. Für Verheiratete gilt der doppelte Betrag von 24.696 € jährlich.
Der Lohnsteuersatz steigt progressiv an — je höher das Einkommen, desto höher der prozentuale Steueranteil. Bei einem CE-Fahrer mit 3.000 € Bruttogehalt und Steuerklasse I liegt die monatliche Lohnsteuer typischerweise bei 350–420 €.
Solidaritätszuschlag: Seit 2021 zahlen die meisten Arbeitnehmer keinen Solidaritätszuschlag mehr. Bei einem Fahrergehalt bis ca. 6.000 € brutto monatlich fällt in der Regel kein Soli an.
Kirchensteuer: Nur wer Mitglied der evangelischen oder katholischen Kirche oder einer jüdischen Gemeinde in Deutschland ist, zahlt Kirchensteuer — 8 % (Bayern, Baden-Württemberg) oder 9 % (alle anderen Bundesländer) der Lohnsteuer. EU-Fahrer aus orthodoxen oder anderen Konfessionen zahlen in Deutschland keine Kirchensteuer. Dies muss bei Anmeldung beim Einwohnermeldeamt korrekt angegeben werden.
4. Kindergeld und Kinderfreibetrag
Für Arbeitnehmer mit Kindern gibt es in Deutschland zwei Systeme der steuerlichen Entlastung — Kindergeld und Kinderfreibetrag. Das Finanzamt prüft automatisch, welche Variante günstiger ist.
Kindergeld wird monatlich ausgezahlt: 2026 beträgt es 255 € pro Kind, unabhängig vom Einkommen. Es wird direkt von der Familienkasse (Agentur für Arbeit) ausgezahlt und muss beantragt werden.
EU-Bürger die in Deutschland arbeiten, haben grundsätzlich Anspruch auf Kindergeld auch wenn ihre Kinder im Heimatland leben. Voraussetzung ist, dass der Fahrer in Deutschland unbeschränkt steuerpflichtig ist. Bei Rotation (4 Wochen Deutschland, 1 Woche Heimat) muss der Hauptwohnsitz geklärt werden.
Kinderfreibetrag 2026: 9.756 € pro Kind und Jahr. Das Finanzamt prüft bei der Steuererklärung, ob der Kinderfreibetrag steuerlich günstiger ist als das ausgezahlte Kindergeld.
Für CE-Fahrer mit Kindern im EU-Ausland: Der Anspruch auf Kindergeld besteht, aber es können Kürzungen durch Differenzkindergeld gelten, wenn im Heimatland bereits vergleichbare Leistungen bezogen werden. Die Differenz zum deutschen Betrag wird dann von Deutschland ausgezahlt.
5. Jahressteuererklärung und Rückvergütung
Die Lohnsteuer die monatlich einbehalten wird, ist eine Schätzung. Am Ende des Jahres kann über die Einkommensteuererklärung eine Rückerstattung erzielt werden — in vielen Fällen erhebliche Beträge.
Wann lohnt sich die Steuererklärung besonders? Wer nicht das ganze Jahr gearbeitet hat, wer Werbungskosten über dem Pauschbetrag von 1.230 € hat, wer doppelte Haushaltsführung geltend machen kann (Unterkunft bis 1.000 € monatlich absetzbar), oder wer außergewöhnliche Belastungen hatte.
Durchschnittliche Rückerstattung: Arbeitnehmer erhalten im Schnitt ca. 1.000–1.100 € pro Steuererklärung. Für Fahrer mit Werbungskosten und doppelter Haushaltsführung kann es deutlich mehr sein.
Die Steuererklärung kann bis zum 31. Juli des Folgejahres selbst eingereicht werden. Mit einem Steuerberater verlängert sich die Frist auf den 28. Februar des übernächsten Jahres.
6. Spesen und Auslösen für LKW-Fahrer
Spesen sind steuerfreie Erstattungen für Mehraufwendungen wenn ein Fahrer außerhalb seines normalen Arbeitsorts unterwegs ist. Für CE-Fahrer im Fernverkehr sind Spesen besonders relevant, da sie faktisch dauerhaft unterwegs sind.
Verpflegungsmehraufwand (VMA) Inland: Abwesenheit über 8 Stunden: 16 € steuerfrei. Voller Kalendertag (24h): 32 € steuerfrei. An- und Abreisetag: je 16 €.
Auslandsfahrten: Länderspezifische höhere Pauschalen — Frankreich 36 €/Tag, Polen 32 €/Tag, Rumänien 35 €/Tag. Diese Werte werden jährlich vom Bundesfinanzministerium festgelegt.
Kabinenpauschale: Wer im LKW übernachtet, hat Anspruch auf 8 € pro Nacht steuerfrei — kein Beleg erforderlich.
Pendlerpauschale: 0,30 € pro Kilometer (ab dem 21. km: 0,38 €) einfache Strecke — als Werbungskosten in der Steuererklärung absetzbar.
Rotation-Fahrer und 183-Tage-Regel: Wer mehr als 183 Tage im Jahr in Deutschland arbeitet, wird in Deutschland steuerpflichtig. Wer weniger als 183 Tage in Deutschland ist, kann unter Umständen im Heimatland besteuert werden — abhängig vom Doppelbesteuerungsabkommen (DBA) mit dem Herkunftsland.
7. Mindestlohn und Tarifgehälter
Der gesetzliche Mindestlohn beträgt 2026 in Deutschland 13,90 € brutto pro Stunde (ab 2027: 14,60 €). Für CE-Fahrer im Fernverkehr liegen die tatsächlichen Gehälter deutlich darüber.
Der Tarifvertrag des Speditions- und Logistikgewerbes (ver.di / BWVL) sieht für CE-Fahrer je nach Region und Betriebszugehörigkeit Stundenlöhne zwischen 15,50 € und 19,00 € vor. Bei 45 Wochenstunden und 16,50 € Stundenlohn ergibt sich ein Bruttomonatsgehalt von ca. 2.900–3.200 €.
Hinzu kommen typischerweise: Schichtzulagen (Nacht, Wochenende, Feiertag), steuerfreie Spesen/VMA sowie Prämien für Unfallfreiheit oder Pünktlichkeit.
8. Fazit: Was bleibt wirklich übrig?
Ein CE-Fahrer mit 3.000 € Brutto, ledig, Steuerklasse I, kinderlos, kein Kirchenmitglied, GKV Zusatzbeitrag 2,9 % kann 2026 mit ca. 1.980–2.020 € netto rechnen. Derselbe Fahrer mit Steuerklasse III (verheiratet) erhält ca. 2.250–2.300 € netto.
Kommen Spesen von z.B. 800 € monatlich (25 Tage × 32 €) dazu, sind das 800 € zusätzlich steuerfrei — effektives Einkommen also ca. 2.780–3.100 € netto+Spesen.
In Deutschland sind Spesen deutlich höher als in vielen Heimatländern, die Steuererstattung am Jahresende kann zusätzlich 500–1.500 € einbringen, und Sozialleistungen wie Kindergeld (255 € pro Kind) können beantragt werden.